Declarar o Imposto de Renda como médico cooperado exige atenção a algumas particularidades que podem fazer diferença no valor que você paga.
Os rendimentos que você recebe da Unimed ou de outra cooperativa são tratados como rendimentos de pessoa jurídica, o que muda a forma de declarar e as deduções permitidas.
Além disso, se você também tem CNPJ próprio, precisa declarar a distribuição de lucros da sua empresa.
O Assecon é um escritório de Contabilidade para a área da saúde e vamos mostrar para você como declarar corretamente o imposto de renda de médico cooperado e quais estratégias usar para pagar o menor imposto possível dentro da lei.
Médico cooperado é obrigado a declarar imposto de renda em 2026?
A obrigatoriedade de declarar o IR em 2026 depende de algumas situações. Você precisa declarar se:
- Recebeu rendimentos tributáveis superiores a R$ 35.584,00 no ano;
- Recebeu rendimentos isentos, não tributáveis ou tributados na fonte superiores a R$ 200 mil;
- Teve posse ou propriedade de bens ou direitos acima de R$ 800 mil;
- Realizou operações na bolsa de valores cuja soma foi superior a R$ 40 mil ou teve ganho de capital na venda de bens.
Um ponto que tem gerado confusão: a ampliação da faixa de isenção para quem recebe até R$ 5 mil por mês não vale para esta declaração.
Essa mudança considera os rendimentos recebidos ao longo de 2026 e vai aparecer apenas na declaração de 2027.
Como funciona o imposto de renda para médico cooperado?
O médico cooperado tem uma tributação diferente do médico autônomo e do médico PJ.
Quando se é cooperado da Unimed, por exemplo, você presta serviços por meio da cooperativa.
A cooperativa recebe pelos atendimentos que você realiza e depois repassa os valores, já descontando o Imposto de Renda Retido na Fonte (IRRF) e o INSS.
Esses valores são inseridos no seu informe de rendimentos, que a cooperativa deve fornecer até o fim de fevereiro de cada ano.
1) Rendimentos de cooperativa = rendimentos de pessoa jurídica
Os valores que você recebe da cooperativa são classificados como “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”.
Por isso, você não pode usar o livro-caixa para deduzir despesas desses rendimentos.
O livro-caixa só funciona para rendimentos de pessoa física, como atendimentos particulares diretos ao paciente.
2) A cooperativa já retém imposto na fonte
Quando a cooperativa faz o repasse dos seus honorários, ela já desconta o IRRF e o INSS.
A retenção na fonte é uma antecipação do imposto que você vai pagar no ano.
Na declaração anual, você faz o ajuste: se pagou mais do que deveria, recebe restituição. Se pagou menos, precisa complementar.
Leia mais: Como a reforma tributária impacta os médicos
Médico que ganha mais de R$ 50 mil por mês vai pagar 10% a mais na Declaração de IRPF?
A tributação de 10% sobre dividendos que entrou em vigor em 2026 só se aplica à distribuição de lucros pagos por empresas quando o valor ultrapassa R$ 50 mil no mês por sócio.
Os valores recebidos da Unimed ou de outra cooperativa não são dividendos. São remuneração por serviços médicos.
Se o médico recebe como pessoa física, esses valores seguem a tabela progressiva do IR.
Se recebe pela pessoa jurídica, a tributação ocorre no regime da empresa, e só haverá os 10% quando houver distribuição de lucros acima de R$ 50 mil.
Vale lembrar novamente que essa nova regra de distribuição de lucros só vale para a Declaração de 2027, referente ao ano de 2026.
Como declarar os rendimentos recebidos da Cooperativa Médica?
A declaração dos rendimentos de cooperativa segue um caminho específico no programa da Receita Federal.
A cooperativa deve fornecer o informe de rendimentos até o fim de fevereiro.
Normalmente, ele fica disponível no portal do cooperado, no aplicativo da Unimed ou é enviado por e-mail.
Com o informe de rendimentos à mão, siga esses passos:
- Acesse o programa da Receita Federal (disponível no site ou via app “Meu Imposto de Renda”);
- Vá na ficha “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”;
- Clique em “Novo” e preencha: CNPJ da cooperativa, nome, valor dos rendimentos, IRRF, INSS, 13º salário (se houver);
- Confira se os valores batem com o informe.
É melhor o médico cooperado declarar pelo modelo completo ou simplificado?
No modelo simplificado, você tem um desconto padrão de 20% sobre os rendimentos tributáveis.
No modelo completo, você pode deduzir despesas específicas: saúde, educação, INSS, previdência privada, dependentes.
Para médicos cooperados, o modelo completo costuma ser mais vantajoso quando você tem dependentes e gastos elevados com saúde e educação.
O próprio programa da Receita faz a simulação e mostra qual modelo é mais vantajoso.
Como declarar a distribuição de lucros no IR
Na declaração de Imposto de Renda 2026 (ano-base 2025), todos os dividendos recebidos são isentos e devem ser declarados assim:
Dividendos recebidos em 2025:
- Vá na ficha “Rendimentos Isentos e Não Tributáveis”;
- Selecione o código “09 – Lucros e dividendos recebidos”;
- Informe o CNPJ da sua empresa e o valor total recebido no ano.
A partir de 2026 (para declarar no IR 2027):
A forma de declarar dividendos mudou para quem distribui acima de R$ 50 mil/mês:
Dividendos com retenção de 10% (acima de R$ 50 mil/mês):
- Vá na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”;
- Selecione o código “10 – Juros sobre capital próprio e lucros e dividendos”;
- Informe o CNPJ da empresa, o valor total recebido e o imposto retido (10%).
O imposto retido na fonte pode ser compensado com o Imposto Mínimo (IRPFM) se você tiver renda acima de R$ 600 mil/ano.
Como pagar menos Imposto de Renda como médico cooperado em 2026?
Pagar menos imposto significa usar todas as ferramentas legais que a legislação oferece para reduzir a carga tributária.
- Aproveitar todas as deduções permitidas: amplie ao máximo as deduções com despesas de saúde (sem limite), educação (até R$ 3.561,50 por pessoa), PGBL (até 12% da renda tributável) e dependentes (R$ 2.275,08 por dependente).
- Otimizar deduções com PGBL: se você está na faixa de tributação de 27,5%, investir em PGBL pode gerar uma economia significativa. Exemplo: renda de R$ 500 mil/ano investindo R$ 60 mil em PGBL pode gerar economia de cerca de R$ 16,5 mil.
- Escolher entre modelo completo e simplificado: o programa da Receita faz a simulação, mas geralmente o modelo completo é mais vantajoso para médicos com dependentes e despesas elevadas com saúde e educação.
- Equilibrar pró-labore e dividendos (se tiver CNPJ): o ideal é pró-labore suficiente para garantir aposentadoria futura (geralmente de R$ 3 mil a R$ 10 mil/mês) e distribuir o restante como lucros isentos.
- Conferir todos os valores do informe de rendimentos: erros no informe da cooperativa podem fazer você pagar mais imposto do que deve. Revise se os valores de IRRF e INSS retidos estão corretos.
Médico cooperado pode usar livro-caixa?
Não para os rendimentos da cooperativa. O livro-caixa só funciona para rendimentos do trabalho não-assalariado recebidos de pessoa física.
Quando você recebe da cooperativa, está recebendo de uma pessoa jurídica. Por isso, esses valores não permitem dedução via livro-caixa.
Agora, se você também atende pacientes particulares diretamente no seu CPF, emitindo recibos de pessoa física, aí sim o livro-caixa pode ser usado para deduzir despesas operacionais desses atendimentos.
Quais despesas o médico cooperado pode deduzir do imposto de renda?
Mesmo sem poder usar o livro-caixa, o médico cooperado tem algumas deduções legais que podem reduzir o imposto a pagar.
- Despesas com saúde: gastos com plano de saúde, consultas médicas, exames, cirurgias, tratamentos odontológicos, psicológicos, fisioterápicos, próteses e aparelhos ortopédicos.
- Despesas com educação: gastos com educação sua e dos dependentes, com limite anual de R$ 3.561,50 por pessoa.
- PGBL e previdência privada: aplicações em PGBL podem ser deduzidas da base de cálculo do IR, com limite de 12% da sua renda tributável anual. Essa dedução é vantajosa para quem está na faixa de tributação mais alta (27,5%).
- Dependentes: cada dependente declarado gera uma dedução anual fixa de R$ 2.275,08.
- Contribuições previdenciárias: o INSS descontado pela cooperativa já aparece no informe e é automaticamente deduzido na declaração.
Médico cooperado que tem CNPJ paga mais ou menos imposto?
Depende do nível de rendimento e de como você estrutura as retiradas. Ter CNPJ não é automaticamente mais vantajoso.
Em alguns casos, continuar só como cooperado pode ser suficiente. Em outros, abrir empresa faz diferença no bolso.
A diferença fica maior conforme o rendimento aumenta.
Leia mais: Como funciona o Simples Nacional para médicos
Vale a pena mudar de cooperado para empresa médica em 2026?
Escolher se é melhor ser médico PF ou PJ depende do quanto você ganha, de como você trabalha e de quanto você está disposto a se envolver com a gestão da empresa.
De um modo geral, quando a mudança compensa financeiramente:
- Rendimentos de até R$ 10 mil/mês: a diferença tributária pode não compensar o custo de manter a empresa.
- Rendimentos acima R$ 15 mil/mês: a tributação como pessoa física começa a se tornar inviável, a depender do seu modelo de negócio
Quais documentos o médico cooperado precisa guardar para declarar o imposto de renda?
A organização documental faz diferença na hora de declarar e pode evitar que você caia na malha fina.
1) Informe de rendimentos da cooperativa
A cooperativa deve fornecer até o fim de fevereiro. Ele contém CNPJ da cooperativa, valor dos rendimentos, IRRF, INSS e 13º salário.
2) Comprovantes de despesas dedutíveis
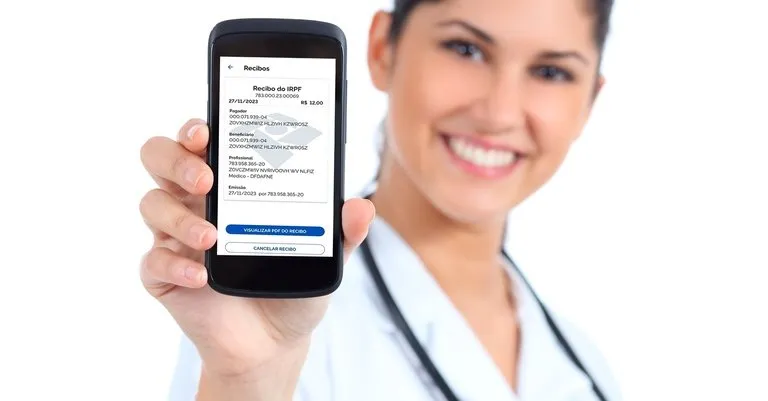
- Recibos médicos e odontológicos (sistema Receita Saúde);
- Notas fiscais de clínicas, hospitais e plano de saúde;
- Recibos de escolas e cursos;
- Comprovantes de INSS e PGBL;
- Dentre outros.
Leia mais: Receita Saúde vale como nota fiscal?
3) Se tiver CNPJ: informes de distribuição de lucros
- Balancetes mensais;
- Comprovantes de distribuição de lucros;
- Declarações da empresa (DAS, DEFIS, DIRF).
A Receita Federal pode solicitar comprovação de informações em até 5 anos. Guarde todos os documentos por esse período.
Quando o médico cooperado precisa de contador especializado?
Esse momento costuma chegar quando a renda começa a ganhar volume e complexidade.
Se você já recebe de mais de uma fonte, faz plantões fora da cooperativa ou simplesmente percebe que o imposto mensal está ficando pesado demais, o risco de estar pagando mais do que deveria é alto.
Quanto você pode economizar com assessoria tributária?
Um médico cooperado que fatura cerca de R$ 50 mil por mês costuma pagar, sem planejamento, algo próximo de R$ 147 mil por ano em impostos.
Com uma estrutura correta de CNPJ, escolha adequada de regime e organização das retiradas, esse valor pode cair para algo em torno de R$ 70,5 mil por ano.
A economia passa de R$ 76 mil anuais. Mesmo considerando um custo de contabilidade de R$ 15 mil por ano, o ganho líquido ainda fica acima de R$ 60 mil.
Como o Assecon pode ajudar a declarar seu IRPF e pagar menos impostos
Somos especializados em Contabilidade para profissionais da área da saúde há mais de 30 anos.
Nosso trabalho inclui:
- Análise da sua situação atual;
- Simulação de cenários tributários;
- Estruturação de CNPJ médico (quando faz sentido);
- Planejamento de retiradas considerando o limite de R$ 50 mil/mês;
- Suporte na declaração de IR;
- BPO Financeiro para médicos;
- Dentre outros serviços.
Entre em contato com nossa equipe e agende uma reunião de diagnóstico para saber quanto você pode economizar por ano com a estruturação tributária correta.